作者:研小信
核心观察
近期,全球信用评分霸主 FICO 单日暴跌超 25%,美国三大个人征信巨头(Equifax、TransUnion、Experian)年内自高点集体回撤 30%–40%。表面上看,这是一场由美国住房金融局(FHFA)打破房贷单一评分垄断、宏观高利率抑制信贷周期引发的估值下修;但穿透资本市场的恐慌情绪可以发现,深层逻辑是大模型技术范式与金融智能体(Autonomous Agents)对传统“中心化数据地租模式”的降维打击。当端侧数据授权(MyData/开放银行)与自主智能体让信贷评估实现实时穿透与因果推理时,传统征信百年来依靠信息不对称构筑的“数据收费站”,正面临前所未有的技术脱媒。
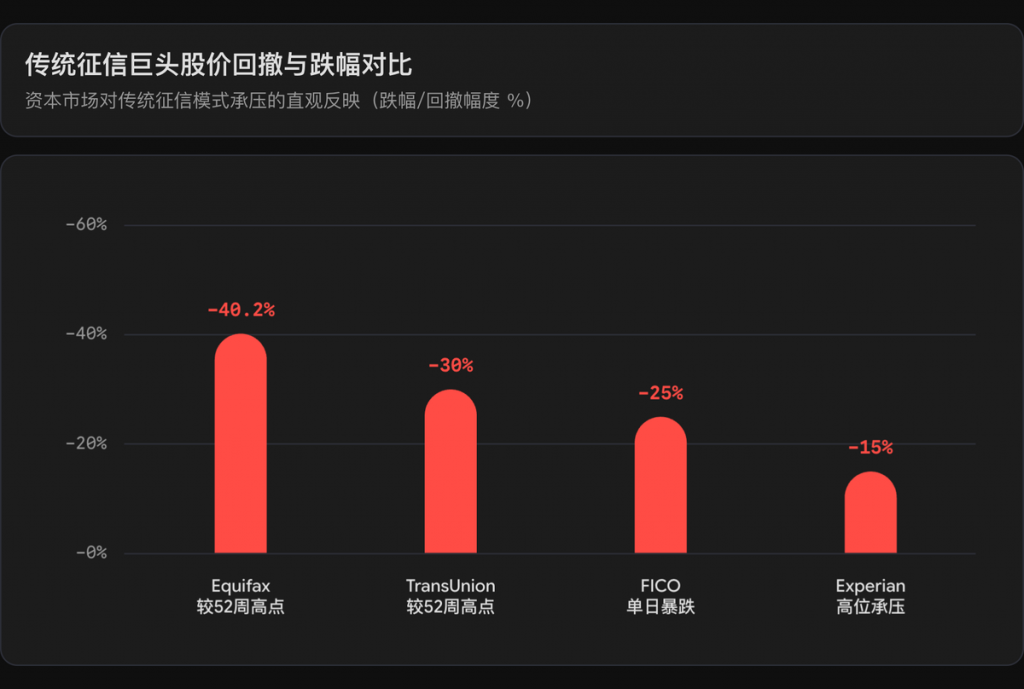
资本市场海啸:FICO与三大个人征信巨头遭遇历史性抛售
截至 2026 年秋,欧美资本市场对传统个人征信与评分服务商的悲观预期集中释放,股价出现罕见的集体雪崩:
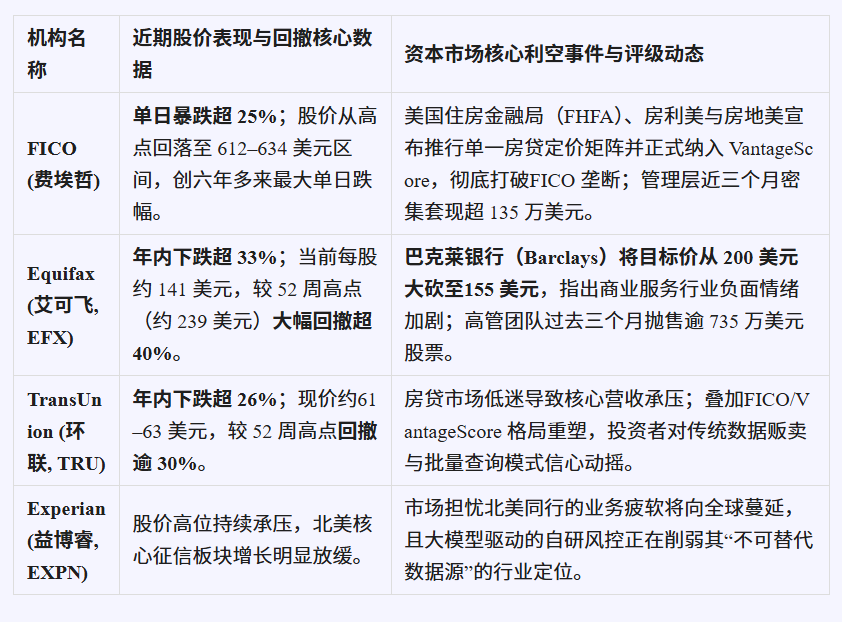
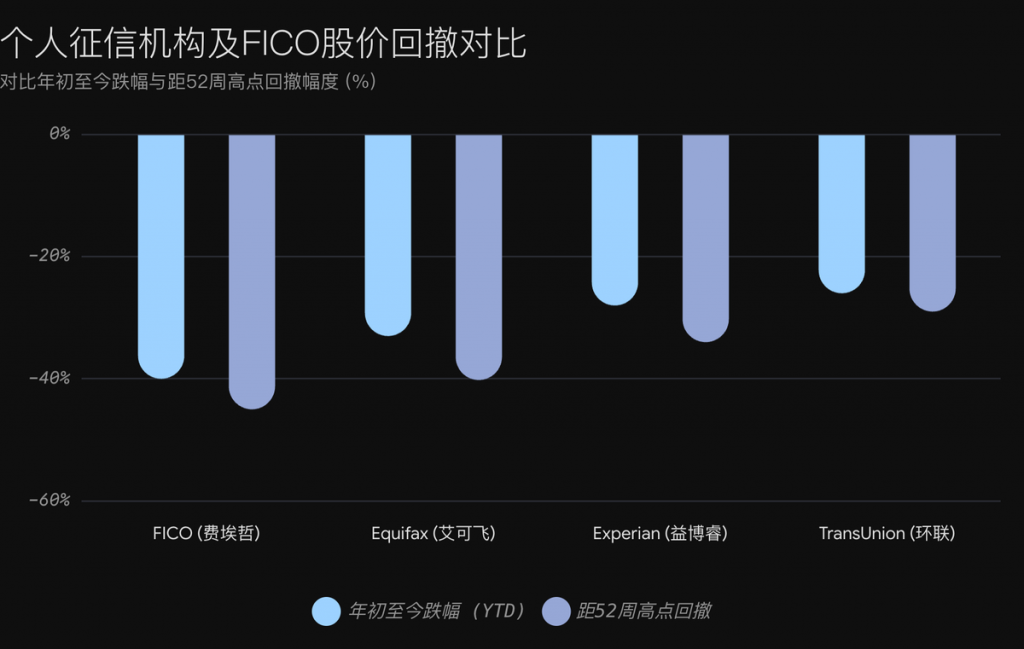
图表解释
- 非单一偶发,而是板块性溃败:无论是评分寡头 FICO(高点回撤达 -45%),还是三大底层数据征信局 Equifax(-40.2%)、Experian(-34%)与 TransUnion(-29%),均呈现出高度一致的深幅下跌。这直接击破了“个别公司管理层问题”的说法,证明资本市场正在对整个传统征信商业模式进行系统性下修。
- 垄断溢价与数据地租的估值重校:过去享受 40–50 倍市盈率的“护城河”,在政策破冰(FHFA 纳选 VantageScore)与技术范式转移(大模型和自主智能体即时取数核保)的双重挤压下迅速收缩。
- 为“智能体原生信贷”腾出赛道:跌幅越深的领域,正是传统中介摩擦成本最高、最易被端到端 AI 决策系统解耦的环节。旧版图的瓦解,恰恰标志着以实时现金流、多模态因果推断为核心的新一代信用科技正式登上历史舞台。
资本市场负面情绪的三重透视:从周期阵痛到范式危机
华尔街投行接连下调评级、机构投资者大幅削减仓位,并非源于简单的短期避险,而是基于对行业底层商业逻辑的三重再审视:
1. 制度性壁垒瓦解:“垄断溢价”被彻底刺破
过去,市场给予 FICO 高达 50 倍以上的市盈率(P/E),本质是对其“行政特许收费权”的定价。房利美与房地美(支撑全美约 70% 房贷)长达数十年强制将 FICO Classic 作为唯一合规准入评分。
随着 FHFA 正式宣布将抵押贷款定价整合为包含 VantageScore 的单一矩阵,以及全美头部房贷机构 Rocket Mortgage 率先宣布将 VantageScore 列为首选模型,FICO 依托行政保护构建的排他性护城河荡然无存。当放贷机构拥有了采用成本更低、覆盖人群更广的替代模型的选择权时,FICO 维持超高毛利率的定价自主权宣告终结。
2. “K型经济”下的周期性寒冬与数据查询萎缩
宏观环境的结构性恶化放大了传统征信模式的脆弱性:
- 业务引擎熄火: 在高利率环境下,作为三大征信局核心利润池的美国房贷再融资与新增贷款量较历史高位近乎腰斩。
- 风险传导机制: Equifax 发布的《市场脉搏指数》明确指出美国当前显著的“K型分化”——底层抗风险能力最弱的“奋斗者”(资产低于 10 万美元人群)财务状况收缩 4.2%,违约风险加剧。这倒逼商业银行收紧信用卡与车贷审核标准,导致金融机构向征信局“付费调取报告”的调用频次锐减。
- 高管用脚投票: FICO 与 Equifax 高管数百万美元级别的密集套现,进一步加剧了二级市场对其未来增长动能的疑虑。
3. “AI技术脱媒”恐慌:传统数据地租面临降维打击
资本市场更为隐蔽但致命的担忧在于:三大征信局目前的 AI 举措多属于“防御性修补”。
尽管 Equifax 宣称年内推出了数十款嵌入 AI 的功能,并制定了高达 1.5 亿美元的成本削减目标,但在投资者看来,这依然是在旧马车上安装电动机。当技术范式从“静态数据资产”转向“原生大模型与自主智能体推理”时,传统征信巨头面临着被上下游直接穿透、沦为边缘化原始数据管道的系统性风险。
逻辑穿透:大模型与金融智能体如何瓦解传统征信体系
传统征信局的商业神话依赖三项核心要素:中心化归集数据、基于历史表现构建静态拟合模型、向放款机构按次销售黑盒分数。然而,生成式大模型、多模态架构与自主智能体的演进,正从三个技术维度对这一闭环展开全方位解构:
传统征信模式(中心化收费站):
[信贷历史记录] ──> [征信局集中清洗入库] ──> [FICO静态评分卡] ──> [银行按次付费查分]
智能体原生模式(分布式实时穿透):
[用户端侧授权/MyData API] ──> [金融自主智能体 (Agent)] ──> [多源多模态因果推断] ──> [动态决策与自适应核保]
维度一:数据解耦——从“中心化数据仓库”到“自主智能体端侧即时取数”
- 非结构化数据的秒级吞吐:过去,中小金融机构缺乏处理非标数据的能力,只能被动依赖征信局加工好的结构化报表。如今的多模态长上下文大模型,可以在数秒内直接解析用户授权的数十页原始银行对账单(PDF)、发票流、SaaS 财务系统报表以及真实履约交互文本,数据清洗与特征工程被极大扁平化。
- 端侧授权(MyData/开放银行)与智能体合流:伴随个人数据可携权与开放银行体系的铺开,金融智能体能够以代理人身份直接调用底层高频、鲜活的真实收支流水。既然可以实时获取原汁原味的数据源头,金融机构对征信局数周甚至数月延迟的静态历史报表的依赖度便显著下降。
维度二:算法代差——从“静态拟合评分卡”到“多任务动态因果推理”
- 打破历史相关性陷阱:传统评分模型(如 Logistic 回归、经典评分卡及浅层 GBDT)依赖历史信贷违约相关性,容易将无信贷历史但现金流健康的“薄档案人群”误判为高风险。
- 动态语义与因果推断:现代金融智能体架构能够将宏观通胀走势、微观行业波动与借款人的日常消费弹性进行语义化关联,不仅识别“是否出现逾期”,更能推演“在不同现金流冲击下借款人的边际还款能力与意愿”。风控模型从输出一个干瘪的分数,跃升为输出包含违约概率曲面、可解释归因链条及动态贷后预警策略的完整决策包。
维度三:生态降维——大模型厂商重构金融决策操作系统
科技巨头与头部大模型企业涉足金融纵深,目标并非成为另一家征信局,而是通过重构金融工作流的底层操作系统(OS)削弱中介价值:
- 决策链条前移:金融大模型通过标准化的工具调用(Tool Calling)和工作流编排(Agentic Workflow),直接在银行内部承接自动化反欺诈、现金流核算、还款能力压力测试等核心风控环节。
- 价值中枢转移:利润池正在从“物理拥有滞后数据的机构”向“具备高阶逻辑推理与多模态决策能力的模型架构方”迁移。缺乏核心大模型架构能力的传统征信机构,面临沦为低利润“纯原始数据搬运工”的被动局面。
战略镜鉴:对中国与新兴市场信用科技的启示
美国市场此番巨变,为中国以及正在构建金融数字化基础设施的新兴市场国家提供了深刻的经验参考:
1.警惕“单一权威评分”的制度性锁定,保持市场化多元竞争
美国抵押贷款行业耗费数十年、付出巨大摩擦成本才打破了对FICO 的强制性依赖。
- 启示:在构建国家信用基础设施时,应当坚持“公共基础征信+ 市场化征信机构+ 多元技术模型”的互补格局。在央行征信中心发挥核心底座作用的同时,支持市场化个人征信机构及科技公司探索多元化模型生态,坚决避免在特定信贷细分领域形成事实上的商业模型行政垄断,为前沿AI 技术的迭代演进留出空间。
2.告别“粗放数据地租”,转向“智能体推理深度与模型即服务(MaaS)”
国内数据要素市场合规与个人信息保护要求日益严格,依靠粗放转卖数据包、赚取查询差价的旧模式已难以为继。
- 启示:信用科技机构的核心竞争力,不再取决于本地数据库内沉淀了多少静态数据,而取决于在“数据可用不可见”与合法合规授权的前提下,利用大模型与金融智能体挖掘深层因果关系的能力。行业亟需完成从“卖数据字典”向“输出高解释性风控决策智能体”的战略转型。
3.新兴市场拥抱“跨越式跃迁(Leapfrogging)”的历史契机
在东南亚、拉美、非洲等新兴市场,传统信用卡覆盖率低,往往缺乏成熟的全国性征信局网络。
- 启示:这些地区无需按部就班重走欧美“物理征信局—数据汇聚—传统评分卡”的漫长道路。借助移动支付原生数据、开放API、替代数据(水电、电信、电商交易)以及大模型智能体技术,新兴市场可以直接建立起分布式、动态化、算法自适应的现代数字信用体系,实现金融基础设施建设的弯道超车。
资本市场对传统征信巨头的残酷重估,是一记响亮的警钟:AI 并未消灭信用风险,但它正在迅速瓦解依赖信息不对称而存活的数据中介。
当静态评分卡的垄断时代走向终结,信用科技的未来主导权,必将属于那些能够打破数据孤岛、融合自主智能体推理、深度服务实体经济普惠需求的创新架构师。
参考资料
https://finance.yahoo.com/markets/stocks/articles/equifax-efx-stock-trades-why-215803466.html
https://finance.biggo.com/news/b0be5bcf-6c05-4db0-a1a2-f3aceb7794cd
https://www.marketbeat.com/stocks/NYSE/EFX/forecast/
https://public.com/stocks/tru?wpsrc=Organic+Search&wpsn=gemini.google.com
https://www.asktraders.com/analysis/experian-shares-slide-record-results-buyback/
深入和持续专业分析请关注《全球AI与信用科技动态/周报》!