作者:研小信
背景
注:研小信为刘新海博士的信用经济与信用体系研究团队的简称
瑞典中央银行纪念阿尔弗雷德·诺贝尔经济学奖(瑞典语:Sveriges riksbanks pris i ekonomisk vetenskap till Alfred Nobels minne;英语:The Sveriges Riksbank Prize in Economic Sciences in Memory of Alfred Nobel),通称诺贝尔经济学奖(Nobel Prize in Economics),是由诺贝尔基金会管理和运营的奖项,由瑞典中央银行和诺贝尔基金会于1968年设立,旨在表彰经济学领域的杰出贡献者,被广泛认为是经济学领域的最高奖。
尽管此奖项不属于诺贝尔遗嘱中要求设立的五大奖项,而是基于瑞典中央银行的捐赠而增设的,但通常认为此奖项与五大奖项地位相同,因其以相同的原则和程序评选和颁发,并与其他诺贝尔奖在同一典礼上颁授,共同使用“诺贝尔奖(Nobel Prize)”称谓和标志。
关于诺贝尔经济学奖与信用经济是一个很值得系统挖掘的专题。
事实上,现代信用经济的许多重要理论基础,都能从历届诺贝尔经济学奖得主的研究中找到,包括信息不对称、信用配给、金融中介、信用风险定价、契约理论、交易成本、行为经济学和金融危机等。
资料来源:
https://www.nobelprize.org/prizes/about/prize-announcement-dates/
2026年诺贝尔经济学奖定于10月12日欧洲中部夏令时11:45(北京时间17:45)以后揭晓。 目前尚未公布获奖者,因此我们先梳理1969—2025年的获奖成果(1969年才设立诺贝尔经济学奖)。
我们采用两条标准开展研究:一是获奖者的研究与信用经济的关联程度,二是这些研究能否帮助我们理解现代信用交易和征信制度。需要特别区分:某位经济学家获得诺奖的正式理由,与其其他研究在信用领域的应用,不一定完全相同。
一、最值得关注的诺贝尔经济学奖成果
先列出与信用经济有直接或重要关联的核心获奖成果。
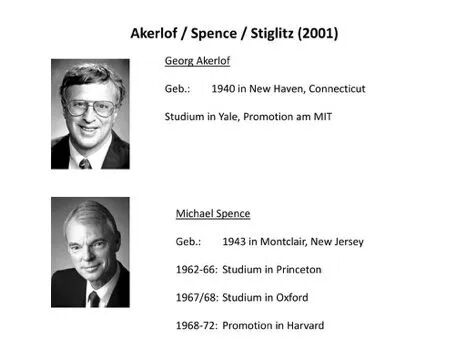
2001年:乔治·阿克洛夫、迈克尔·斯彭斯、约瑟夫·斯蒂格利茨
信息不对称经济学
与征信最直接相关的一届。研究逆向选择、信号传递、信息筛选以及不完全信息市场。斯蒂格利茨与韦斯1981年的信用配给理论尤其重要,解释了银行为什么不一定愿意通过提高利率来满足贷款需求。
参考资料:
https://www.nobelprize.org/prizes/economic-sciences/2001/press-release/%26quot/
2022年:本·伯南克、道格拉斯·戴蒙德、菲利普·迪布维格
银行、信用中介与金融危机
解释银行为什么存在、如何进行贷款监督、为什么会发生挤兑,以及银行倒闭为什么会导致信用供给收缩和经济衰退。对银行征信、金融稳定和信用风险传染研究极为重要。
参考资料:
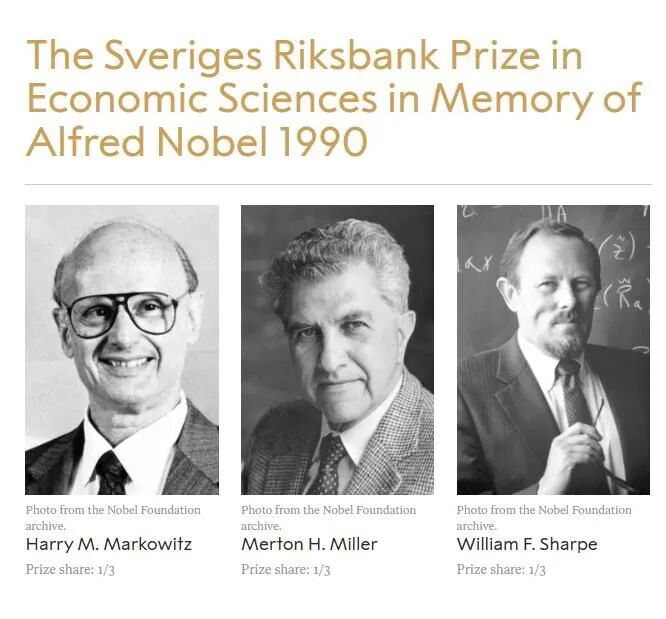
1990年:哈里·马科维茨、默顿·米勒、威廉·夏普
现代金融经济学与风险定价
包括投资组合理论、资本资产定价模型(CAPM)和公司资本结构理论。为信用债券定价、风险分散、公司债务融资及资本市场资源配置提供理论基础。
参考资料:
https://www.nobelprize.org/prizes/economic-sciences/1990/press-release/
1997年:罗伯特·默顿、迈伦·斯科尔斯
金融衍生品定价与信用风险建模
默顿1974年的公司债务定价研究,是结构化信用风险模型的重要起点。通过企业资产价值及负债结构分析违约风险,与现代信用风险管理有直接联系。
这四届奖项,可以构成信用经济研究的四个重要理论支柱:信息、金融中介、资产定价与风险管理。
二、其他与信用经济密切相关的获奖者
以下按获奖年份排列,覆盖信贷、债务融资、资本市场、商业信用以及信用交易中的契约与激励问题。
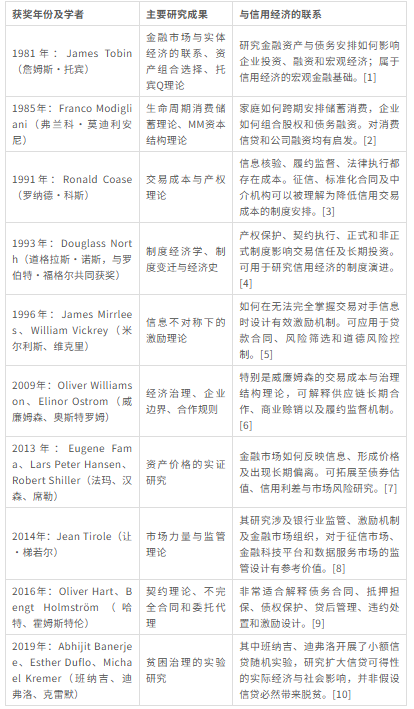
可以把科斯、威廉姆森、哈特和霍姆斯特伦单独组织成一组。以往征信行业主要关注信息不对称和风险识别,但信用交易的另一个重要问题是:即使知道对方的风险,怎样设计合同、分配权利、监督履约和处理违约,才能让交易真正发生? 这些诺奖理论恰好能帮助我们超越单纯的信用信息服务,解释更完整的信用交易制度。
参考资料:
[1]https://www.nobelprize.org/prizes/economic-sciences/1981/press-release/?related=1
[2]https://www.nobelprize.org/prizes/economic-sciences/1985/press-release/1000/
[3]https://www.nobelprize.org/prizes/economic-sciences/1991/press-release/1000/
[4]https://www.nobelprize.org/prizes/economic-sciences/1993/north/lecture/
[5]https://www.nobelprize.org/prizes/economic-sciences/1996/press-release/?source=post_page—————————
[6]https://www.nobelprize.org/prizes/economic-sciences/2009/press-release/?wptouch_preview_theme=enabled
[7]https://www.nobelprize.org/prizes/economic-sciences/2013/press-release/?nl=paul-krugman&te=1
[8]https://www.nobelprize.org/prizes/economic-sciences/2014/press-release/%26lang%3Den/
[9]https://www.nobelprize.org/prizes/economic-sciences/2016/press-release/%C3%82%C2%A0%C3%82/
[10]https://www.nobelprize.org/prizes/economic-sciences/2019/press-release/Abhijit/
三、与信用经济具有重要延伸联系的获奖者
这组不是专门研究征信或银行信贷,但对信用行为、信用制度和信用科技具有较大启发。
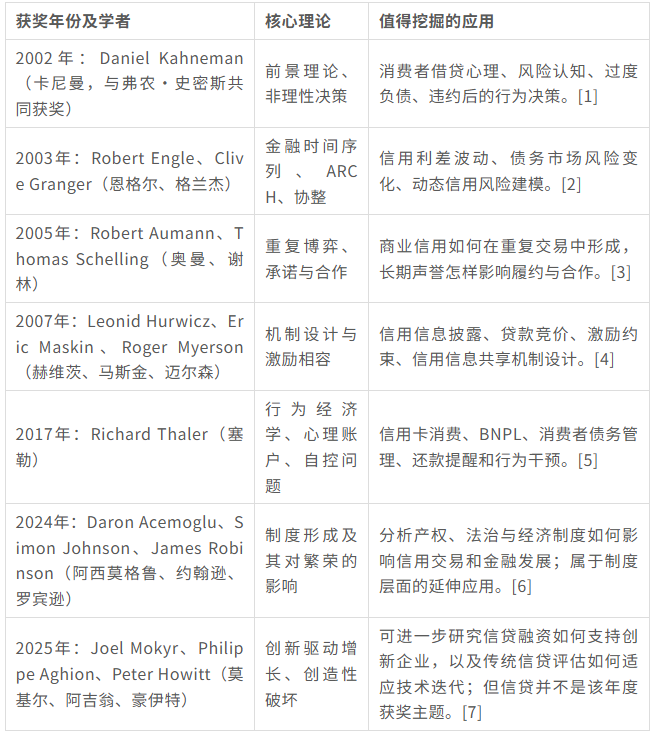
这意味着,如果把信用经济理解为围绕未来承诺、跨期交易和风险分担形成的经济活动,其理论来源远比传统征信经济学广泛。
参考资料:
[1]https://www.nobelprize.org/prizes/economic-sciences/2002/press-release/Orne/
[2]https://www.nobelprize.org/prizes/economic-sciences/2003/9225-pressmeddelande-sveriges-riksbanks-pris-i-ekonomisk-vetenskap-till-alfred-nobels-minne-2003/
[3]https://www.nobelprize.org/prizes/economic-sciences/2005/ceremony-speech/?print=1
[4]https://www.nobelprize.org/prizes/economic-sciences/2007/9267-presentationstal-2007-4/
[5]https://www.nobelprize.org/prizes/economic-sciences/2017/press-release/?source=post_page—————————
[6]https://www.nobelprize.org/prizes/economic-sciences/2024/press-release/?trk=public_post_comment-text
[7]https://www.nobelprize.org/prizes/economic-sciences/2025/press-release/?linkId=100000392630554
四、几篇特别值得深入研究的经典论文
我们不仅研究诺奖获奖理由,未来还可以建立一个“诺奖经济学家与信用经济经典文献库”。以下十篇可作为首批重点文献。
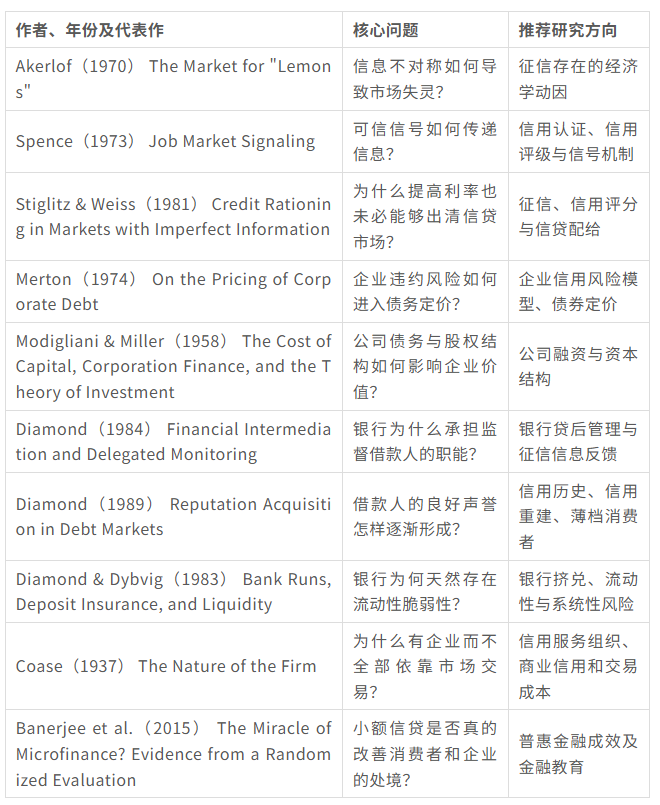
其中,斯蒂格利茨与韦斯的信用配给论文刊于《美国经济评论》1981年第71卷第3期;默顿的公司债务定价论文刊于《金融学期刊》1974年第29卷第2期;戴蒙德1989年关于债务市场声誉的研究刊于《政治经济学期刊》;小额信贷随机实验论文于2015年发表。这些都是可核实并可进一步获取的学术文献。
这里有一个特别值得注意的发现:2022年诺奖得主戴蒙德1989年的《债务市场中的声誉获取》,对于征信和信用修复研究,甚至可能比他更为人熟知的银行挤兑模型更直接。
该论文从理论上讨论了良好借款声誉如何随时间积累,并逐步改善借款人的激励和信贷条件。它为研究信用记录、信用声誉和信用重建提供了一个很好的理论入口。
五、特别需要补充的两个研究领域
1. 商业信用与赊销:诺奖理论之外的重要文献
商业赊销(Trade Credit)与征信、银行信贷既有共同的经济学基础,也有明显差异。
企业之所以愿意赊销,可能因为供应商比银行更了解客户的日常经营、订单和付款习惯,也可能因为供应商拥有更强的履约约束和货物处置能力。
有一篇特别值得纳入研究的经典论文:
Petersen & Rajan(1997),《Trade Credit: Theories and Evidence》,发表于 The Review of Financial Studies。
论文研究了商业信用作为金融机构贷款补充的作用,并分析了供应商的信息优势。它并非诺奖获奖成果,但与商业赊销、企业征信及供应链融资高度相关。
阅读论文:Trade Credit: Theories and Evidence(NBER)
2. 征信机构与信息共享:最重要的直接研究之一
Pagano & Jappelli(1993),《Information Sharing in Credit Markets》,发表于 The Journal of Finance。
这篇论文直接研究贷款机构为什么共享借款人信息、哪些因素推动信息共享,以及信息共享如何缓解逆向选择和促进信贷供给。
它实际上比很多诺奖论文更贴近征信机构的日常业务,是构建征信经济学理论框架时不可忽略的文献。不过,两位作者不是诺贝尔经济学奖得主。
阅读论文:Information Sharing in Credit Markets
另外,谈到小额信贷,还应提及穆罕默德·尤努斯及格莱珉银行:二者获得的是2006年诺贝尔和平奖,而不是经济学奖。但其小额信贷实践是全球信用经济史上的重要案例。
结论
诺贝尔经济学奖从未专门设立征信或信用经济学奖项,但围绕信息、风险、跨期交易、金融中介、契约和制度的研究,已经为现代信用经济提供了丰富的理论基础。尤其值得强调的是,征信只是信用经济运行中的一个环节,而不是信用经济的全部。这方面的理论研究将是我们长期关注的主题。
今天傍晚2026年诺贝尔经济学奖即将揭晓。我们将在公布后跟进分析新获奖成果与信用经济、征信、信贷及商业信用的联系,并整理为一篇及时发布的专业评论。
后续报道和更多精彩内容请参考电子期刊《全球AI与信用科技动态/周刊》!