一、聚焦征信制度修订,共议金融信用治理新方向
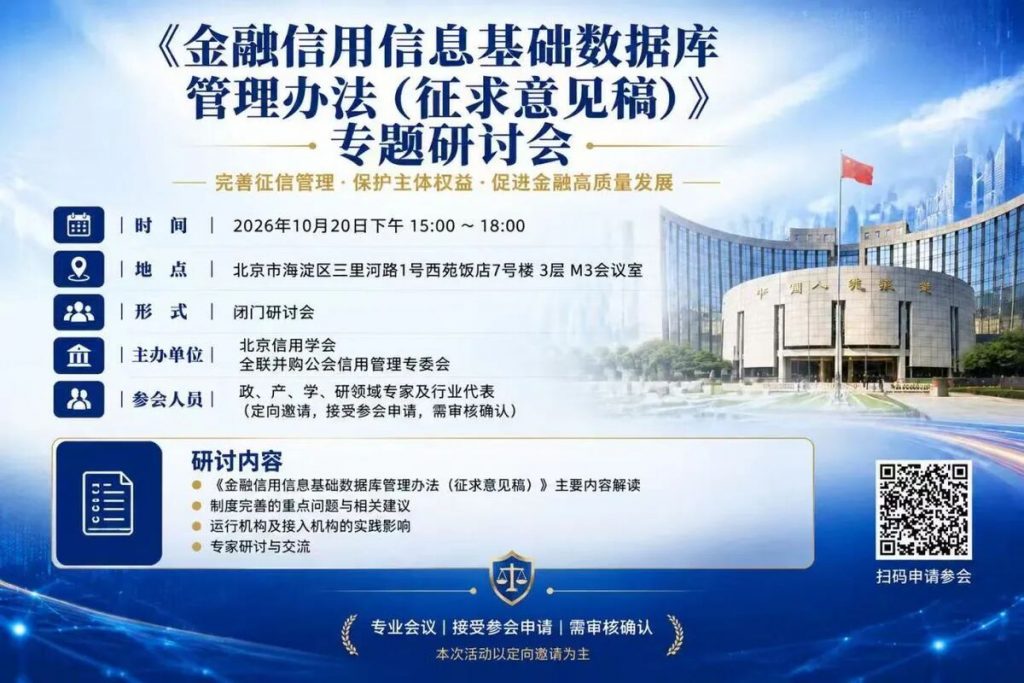
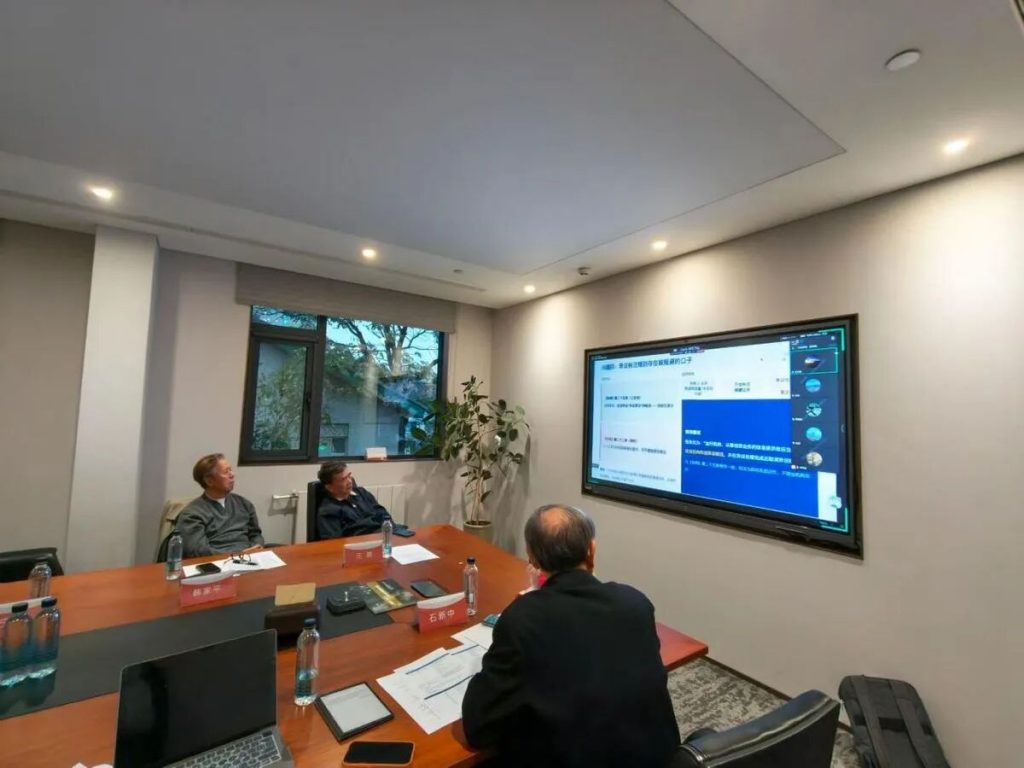
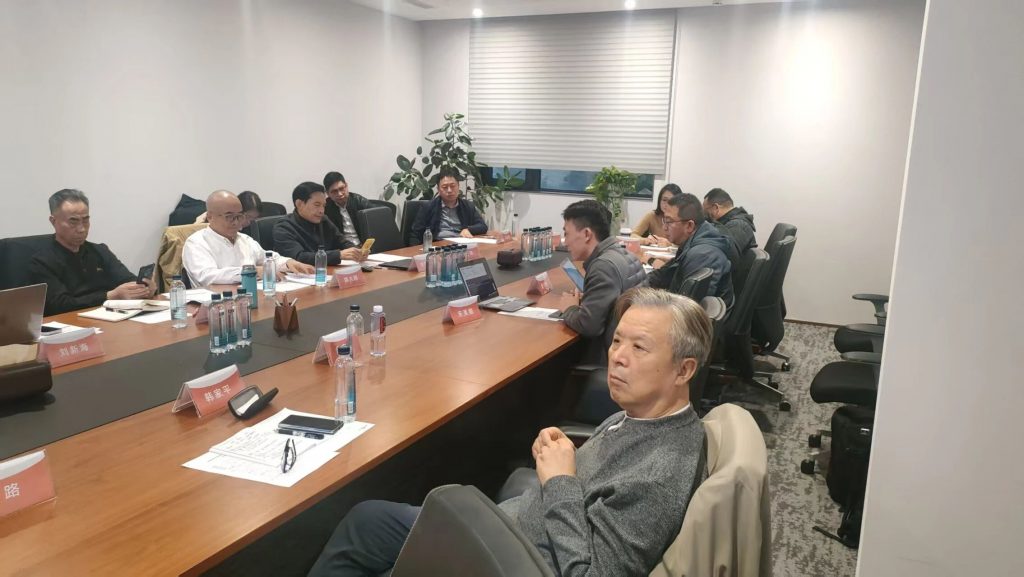
2026年10月20日下午,由北京信用学会、全联并购公会信用管理专业委员会联合主办的“《金融信用信息基础数据库管理办法(征求意见稿)》专家研讨会”在北京以线上线下相结合的方式成功举办。
本次研讨会紧扣中国人民银行于2026年9月30日发布的《金融信用信息基础数据库管理办法(征求意见稿)》,汇聚了来自金融监管背景机构、高校科研院所、金融与征信实务部门、法律界、会计师事务所以及科技企业的近30位跨界专家。
与会专家围绕我国央行征信系统的战略定位、法理逻辑、准入与接入“梗阻”、信息主体权益保护以及人工智能时代的征信安全治理等核心议题展开了系统而深刻的研讨。
会议开场环节由全联并购公会首席信用专家、北京信用学会副会长刘新海博士主持并作背景介绍。刘新海博士指出,金融信用信息基础数据库(央行征信系统)是我国金融体系的核心底层数字基础设施,形成了覆盖14亿消费者与数千万微观企业的个人与企业“双轨”征信体系,承载着占我国融资规模70%至80%的信贷市场。本次《管理办法》修订制度意义极其深远,但一个月的反馈期非常紧迫,社会各界对这一底层规则重塑的关注度亟待提升。
为此,北京信用学会与全联并购公会筹备了本次国内首场专题研讨会,旨在搭建跨学科对话平台,提炼兼具理论深度与实践可操作性的政策建议。
随后,研讨会主题发言环节由资深数字金融专家郭大刚老师主持。8位来自不同领域的专家按照议程依次发表主题主旨发言,另有多位专家参与了深度讨论。
二、立足多元专业视角,为征信制度完善建言献策
原央行征信中心副主任汪路从征信概念的分层理论与立法法理切入,提出了对《管理办法》定位的思考。汪路指出,征信服务应清晰划分为“基础征信”与“信用评估”,数据库作为静态的基础设施,本身无法承担行政或法律责任,给静态平台立法存在法理缺陷,建议将规章名称修改为《基础征信业务管理办法》或《征信中心业务管理办法》。
在信息入库边界上,他觉得将日常守法合规及行政处罚信息堆砌入信用报告存在问题,强调参照国际惯例,仅法院作出的破产清算等重大司法裁决方可入库。
同时,汪路重塑了“公共信用”的本质定义,强调真正的公共信用应聚焦于政府发债还本付息以及政府采购按时支付账款,政府拖欠企业账款系严重信用失范。
他还评论了征信体系给予银行债权的“超国民待遇”破坏了民商法中的债权平等原则,并质疑在缺乏社会与行政共识的情况下盲目推进高阶位的“信用法”或“征信法”,主张“实事求是、循序渐进”的规范路径。
原商务部信用研究所所长韩家平立足商务信用与应收账款治理,阐述了“商业信用金融化”的征信杠杆效应。韩家平结合安徽某建工集团利用下属保理公司接入央行征信系统成功追回十余亿元拖欠账款的真实案例,指出将商业违约接入央行征信能够形成强大的全网信贷惩戒约束,有效破除“三角债”。
他剖析了国内信用保险(内贸险)覆盖率不足1%(出口险达30%)的根源在于缺乏征信硬约束,呼吁将企业拖欠商业账款提升至欠付银行贷款的同等惩戒高度。
针对征信系统的运行体制,韩家平分析了征信中心事业单位编制受限所引发的“渡口效应”与“少干少错”逆向激励,建议超越部门规章局限,提请国务院出台高层级《基础征信业务管理条例》,探索特许法人或上市公司等市场化运营模式。此外,他强调了征信的“Reference”(参考)属性,反对将其异化为行政监管工具。
线上参会的北京大学光华管理学院李波副教授作为企业破产重组与信用救济领域的知名专家,重点关注了债务危机下受困主体信用重生的制度设计。
李波副教授分析指出,在经历经济周期与外部冲击后,大量小微企业与个人面临债务过载与信用困境,极其渴望通过合法通道修复信用。然而当前征信规则普遍呈现“重记录、轻退出”的偏向,缺乏透明合理的信用退出与救济机制,导致曾经良好的企业在完成破产重重组或债务清偿后仍难以重新获得信贷支持。
她呼吁征信立法应从单纯的“失信惩戒”向“信用救济”与重新出清功能延伸,建立法治化、标准化的不良记录退出程序,并加强征信系统与《企业破产法》及个人破产试点的衔接,帮助受困市场主体实现“违约重生”。
德勤合伙人俞宁子结合多年服务金融机构风控建模的实操经验,首次提出了企业“五阶梯违约路径”模型。俞宁子指出,企业陷入流动性危机时,违约通常遵循“商票违约 → 非银类信贷展期 → 私募违约 → 银行信贷违约 → 公募债违约”的先后次序,银行信贷因央行征信惩戒强而被置后,这揭示了传统征信对非银类信贷等边缘融资渠道的监管盲区。
他表达了对《管理办法》的名称可能加剧非持牌机构被逼寻找持牌中介“套牌”的困境,挤压市场化咨询与数据服务空间。在法条对照上,他评论草案将使用授权从“法定用途”放宽为“约定用途”,易被互联网平台利用强迫勾选营销条款;指出不良信息展示期缺乏透明分档标准;并呼吁改变“重记录、轻退出”现状,利用LEI码(全球法人机构识别码)构建自主可控的跨境征信数据供给体系。
教育部信息网络工程研究中心主任宋美娜教授从大数据与人工智能视角,指出现行草案依然停留在传统静态“数据库”与“人类自然人访问”的旧有假设之上,完全脱离了AI时代的技术现实。
宋美娜教授引用Cludflare 2024年6月的监测数据指出,全球互联网57%的流量已由机器产生(首次超过人类),且其中近30%是由AI Agent(大模型智能体)主动发起的交互调用。针对草案的5处治理空白,她提出了具体修改建议:一是增加禁止性条款,防范黑灰产利用AI智能体发起的批量自动化恶意投诉;二是引入大模型治理中的“模型遗忘/机器遗忘(Machine Unlearning)”技术标准,确保数据授权撤回后在权重参数层面擦除隐私;三是建立针对“机器账户(Machine Accunt)”的鉴权验证与算法责任人“专人映射”;四是明确自动化代理授权规范;五是规定央行征信中心承担提供官方报告“防伪验真工具(Verificatin Tl)”的法定技术职责。
线上参会的正邦金融征信业务专家马守臣立足征信科技服务一线,剖析了小微金融机构接入难与数据治理的深层痛点。
马守臣指出,小型金融机构因数字化基础差,系统改造与数据质量合规的平均接入周期长达6个月,投入产出严重失衡。他以河北担保协会为例,揭示了小微机构停业退市后存量历史数据缺乏维护主体、导致“报送责任悬空”的行业盲区,指出实务中全靠协会主导督促其清理未结清业务。
结合正邦金融在人民银行内蒙古分行开展的AI辅助异议工单智能拆分与自动拟定回复的试点,他提出AI在征信领域的应用应遵循“风控核心用传统模型、边缘辅助用AI”的分层架构,并强调必须坚守“征信数据最小必要原则”与“强制保留人工复核机制”两条底线,确保算法应用不剥离岗位人员的主体追责责任。
北京信加科技有限公司总经理霍印鹏结合二十余年参与央行征信系统建设与服务近1000家法人机构接入的经验,总结了新旧管理办法的系统性演进。
霍印鹏指出,新规实现了从“两点管控(报送与查询)”向“全生命周期全链条闭环”的跨越,但在类金融机构接入上存在“门槛前黑盒”问题——草案对已入门机构规范详尽,对拟接入机构却缺乏资质门槛与审批答复时效(对比异议处理精准规定3个工作日),导致准入透明度低。在法理逻辑上,他与主持人郭大刚展开深入互动,指出个人征信受“三法”严苛约束且因缺乏《个人破产法》而要求“有限有效披露”,企业征信天生需要“充分信息披露(信披)”,二者逻辑截然不同,但草案文本并未具体提及企业。
他建议实施个人与企业分层立法,严格区分“展示效力调整(如5年展示)”与“物理删除(仅限退市机构)”,并补齐商业银行等本地留存报告保存期限的监管空白。
企业信用咨询专家苏星立足微观信息主体维权视角,提出了“规章边界即权力底线”的法治原则。苏星援引北京信贷系统IT服务商被银行以征信要挟、新疆某企业因工行无端错分“关注类”引发全网融资断崖等真实案例,揭示了信息主体救济无门的困境。
在法条审查上,他指出草案第3条将“党中央、国务院政策性文件”作为采集依据违背了《个保法》的“法律保留原则”;批评“3个工作日免标”漏洞会被银行利用谎称已核查而规避异议标注;指责人行行政执法以“涉及人数超过20%”认定“情节严重”极其不合理(对单体受害者是100%毁灭)。
他主张优先推动上位法《征信业管理条例》修法,严格区分正当民事维权代理与“操纵投诉”,防止行政权力过度干预正当维权。
360数字安全集团首席金融专家刘利铭从技术安全与系统架构角度,提出了征信安全范式的转移。
刘利铭指出,现有安全条款仅针对“自然人操作员”,忽视了AI Agent的发展与自动化机器访问带来的新型风险,建议增设智能体识别与防护等安全要求。
他深刻剖析了中小金融机构接入难的根源在于“网络、行政与编制”三重壁垒:金融信用信息基础数据库及其周边主要部署在专网,导致部分依赖互联网的中小金融机构接不进来,无法正常享受现有各项征信服务;地方分中心一般由技术部门管理网络,各分中心执行的网络接入标准不完全一致,导致部分中小金融机构只能使用低效不安全的互联网征信服务;征信中心自身受困于人员编制限制,负责业务接入和技术接入的人员不足,导致征信业务接入的效率不高。 他呼吁随着IT信息基础设施及技术的发展,应尽快实现接入机构的“科技平权”,允许更多具备实力有业务需求的中小金融机构可以同样享受到API专线的“高速公路”,切实赋能普惠金融与科技金融的发展。
三、深化跨界交流研讨,回应征信实践中的突出问题
在随后的集中交流与互动环节,旅韩信用与数据专家安光勇补充分享了国际资本市场的最新动态,指出全球三大征信巨头(Experian、Equifax、TransUnin)及FICO股价自2024年初以来普遍暴跌30%至40%,其核心诱因恰恰是AI技术对传统静态征信商业模式的颠覆性冲击,警示我国征信立法绝不能脱离“新质生产力”的发展要求。
主持人郭大刚在讨论中穿插剖析了个人与企业征信的上位法根基差异,指出个人征信治理困难根源在于《个人破产法》的缺失导致破产出清机制断裂,而企业征信依托《企业破产法》具备完整的市场定价与出清逻辑,强调立法必须厘清二者逻辑分水岭。
会议最后由北京信用学会会长石新中教授作总结致辞。石新中会长对各位专家跨越监管、法学、金融、科技及实务界的高质量研讨给予了高度评价,指出本次研讨会深刻剖析了《管理办法(征求意见稿)》背后的深层法理与实践痛点,提出了极具建设性的修改方案。
石会长表示,会后主办方将对各位专家的真知灼见进行全面梳理与系统汇编,形成高质量的政策建议报告,并在10月30日反馈截止期前通过正式渠道提交监管部门,为我国征信基础设施的法治化与现代化建设贡献学术与行业智慧。
结语
作为国内针对中国人民银行《金融信用信息基础数据库管理办法(征求意见稿)》召开的首场专题专家研讨会,本次会议不仅为金融基础设施规章的精细化修订提供了扎实的法理支撑与丰富的实务依据,更在AI技术演变与数字经济发展的宏大背景下,厘清了征信系统的公共属性、市场边界与安全底线。
与会专家的深刻洞察,将对完善我国征信法律体系、保护信息主体合法权益以及推动金融高质量发展产生积极而深远的影响。