安光勇,刘新海
近年来,随着居民负债结构变化、消费信贷发展以及部分家庭和个体经营者面临的债务压力增加,个人债务救济逐渐成为金融治理、消费者权益保护和社会信用体系建设中的一个重要议题。
2021年3月,《深圳经济特区个人破产条例》正式实施,深圳也由此开启了个人破产制度的实践探索。与此同时,[……]
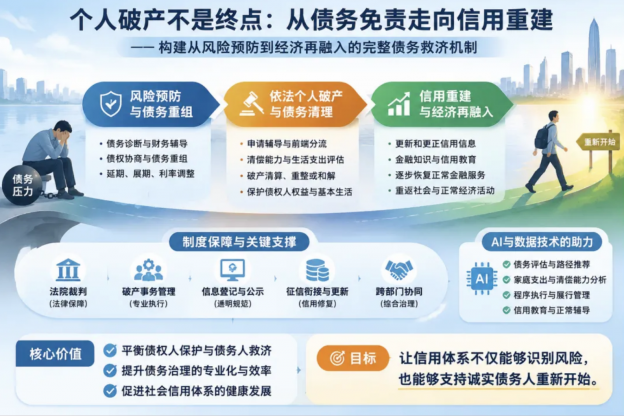
安光勇,刘新海
近年来,随着居民负债结构变化、消费信贷发展以及部分家庭和个体经营者面临的债务压力增加,个人债务救济逐渐成为金融治理、消费者权益保护和社会信用体系建设中的一个重要议题。
2021年3月,《深圳经济特区个人破产条例》正式实施,深圳也由此开启了个人破产制度的实践探索。与此同时,[……]
2026年10月20日下午,由北京信用学会、全联并购公会信用管理专业委员会联合主办的“《金融信用信息基础数据库管理办法(征求意见稿)》专家研讨会”在北京以线上线下相结合的方式成功举办。
本次研讨会紧扣中国人民银行于2026年9月3[……]
作者:刘新海
2026年10月12日,2026年诺贝尔经济学奖即将揭晓。每年这一时刻,都会引起国内学术界和公众的广泛关注。借此机会,我们不妨讨论一个与中国经济发展密切相关的话题:历届诺贝尔经济学奖的研究成果,与今天的数据经济和数据要素市场有什么关系?
近年来,中国高度重视数据要素市场[……]
作者:研小信
注:研小信为刘新海博士的信用经济与信用体系研究团队的简称
瑞典中央银行纪念阿尔弗雷德·诺贝尔经济学奖(瑞典语:Sveriges riksbanks pris i ekonomisk vetenskap till Alfred Nobels minne;英语:Th[……]
作者:刘新海
对于传统信用数据,风控建模技术比较成熟,但是对于大数据,风控模型该怎么做?为什么数据越来越多,信用评价却不一定变得更容易?这是我研究《征信与大数据》时的动机,也是此后多年研究个人数据管理的起点。
传统征信主要围绕信贷[……]
作者:刘新海
在今天的数据经济发展中,更稀缺的往往不是再找到一种处理数据的方法,而是建立一套让不同机构、监管者和公众都能理解并接受的解释框架。
近日参加一项多家知名机构联合参与的可信数据空间课题的中期评审,我看到报告用了大量篇幅介绍技术架构、技术路线和技术难题。技术工作当然重要,但读完之[……]
近日,刘新海博士受聘韩国首尔科学综合大学院大学(aSSIST University)客座教授,将承担人工智能相关课程教学,并开展相关研究工作。
刘新海博士长期从事人工智能、数据分析与信用科技领域的研究和实践,现任全联并购公会首席信用专家、北京信用学会副会长,并担任《全球AI与信用科技周报》主编[……]
作者 刘新海
近期,财新网报道了个人征信领域首例涉及数据产品与商业规则的纠纷引发了广泛关注。跳出单一事件的利益博弈来看,这场纠纷实则是中国数据产业在迈向规范化过程中的一次必然碰撞,它暴露出当前行业最核心的痛点:底层生态尚不健全,市场参[……]
Credit世界
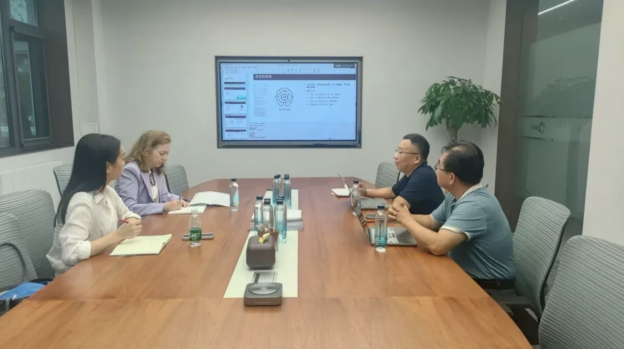
2026年8月24日,在有关外国专家项目调研交流安排下,经国家信息中心有关方面介绍,OECD经济部中国经济政策研究室主任Margit Molnar(马吉特·莫尔纳)访问全联并购公会信用管理专委会位于西苑饭店的办公室,与全联并购公会首席信用专家、北京信用学会副会长刘新海博士,旅[……]

安光勇 王飞,信用世界,2026.8.19
在当前的信用科技(Credit Tech)版图中,市场化个人征信机构正面临着前所未有的“数据焦虑”。
一方面,传统的金融信贷数据(如银联、人行记录)获取门槛极高;另一方面,真正能反映新市民、长尾客群真实信用状况的高价值“替代数据(Altern[……]