安光勇,刘新海
近年来,随着居民负债结构变化、消费信贷发展以及部分家庭和个体经营者面临的债务压力增加,个人债务救济逐渐成为金融治理、消费者权益保护和社会信用体系建设中的一个重要议题。
2021年3月,《深圳经济特区个人破产条例》正式实施,深圳也由此开启了个人破产制度的实践探索。与此同时,深圳设立专门的破产事务管理机构,围绕申请前辅导、破产事务管理、管理人监督、信息登记公示和清偿能力评估等工作,逐步形成了具有地方特色的制度实施机制。
这一探索的意义,不仅在于为符合条件的债务人提供法定的债务清理渠道,更在于推动社会重新思考一个重要问题:
一个诚实但不幸的债务人,在依法完成债务清理之后,如何重新获得参与经济活动的机会?
个人破产制度的价值,不应止于债务免责,更应延伸至信用重建和经济再融入。
一、个人破产不是简单的债务豁免,而是社会信用治理的重要组成部分
传统的债务管理更多围绕债权人的权利保护展开。当借款人无法偿还债务时,金融机构通常通过催收、诉讼、资产处置和执行等方式实现债权回收。
但在现实经济活动中,债务违约的成因十分复杂。
有些人因为经营失败、行业周期变化而失去收入;有些家庭因为重大疾病、意外事故或其他突发事件陷入财务困境;还有一些人因为收入与负债期限错配,逐渐失去偿债能力。
这些情况与恶意逃废债存在本质区别。
如果缺乏合理的债务救济机制,债务人可能长期陷入债务追索、信用受损和经济活动受限的循环,不仅难以恢复正常生活,也可能进一步降低其创造收入和偿还债务的能力。
因此,现代个人债务治理需要同时考虑两个目标:
一方面,保护债权人的合法权益,防止恶意逃债和破产欺诈;另一方面,为确实缺乏偿债能力、但具有重新参与经济活动意愿的债务人提供制度化的救济渠道。
个人破产制度正是实现这两方面平衡的重要制度安排。
从这个角度看,个人破产并不是信用体系的对立面,而是信用经济运行中处理极端债务风险的一项基础制度。
二、深圳实践带来的启示:个人破产需要专业化、体系化的事务管理
深圳个人破产制度探索中,一个值得关注的特点是建立了专门的破产事务管理机构。
通过法院裁判、政府管理、管理人执行和公众监督的分工机制,个人破产不再仅仅是法院审理的法律程序,也逐步形成了涵盖申请辅导、信息管理、财产核查、清偿能力评估和配套援助的综合性工作体系。
其中,有几个方面尤其值得研究。
第一,申请前辅导和前端分流。
个人破产并不适合所有债务困难者。对于仍有偿还能力、可以通过协商或债务重组解决问题的人,应当尽可能在进入正式破产程序之前进行合理分流。
这不仅有利于降低司法和行政成本,也有助于避免个人破产制度被不当使用。
第二,清偿能力与合理生活支出的科学评估。
债务人需要保留必要的家庭生活费用,才能维持基本生活并继续工作、创造收入。
但不同家庭在住房、医疗、子女教育、赡养老人等方面的支出差异明显。单一的生活费用标准,可能难以准确反映不同家庭的实际情况。
如何建立更加客观、透明、动态的清偿能力评估机制,是个人破产制度进一步完善的重要课题。
第三,破产信息管理与跨部门协同。
个人破产涉及法院、政府部门、管理人、金融机构以及债权人等多方主体。信息登记、公示、财产核查和债务申报,需要形成清晰的职责分工和信息协同机制。
深圳围绕个人破产信息登记与公示、管理人履职监督等方面开展的制度建设,为研究这些问题提供了重要实践样本。
三、一个容易被忽视的问题:债务免责之后,信用如何恢复?
在个人破产制度的讨论中,债务如何清理、债权如何分配、何时可以免责,往往是最受关注的问题。
但从信用经济的角度看,债务免责并不是整个过程的终点。
假设一名债务人依法完成个人破产程序,法院已经作出相应裁判,相关债务依法获得免责。但如果金融机构的业务系统仍然将相关债务显示为逾期未还,或者不同信息系统中的债务状态长期不一致,那么债务人即使完成了法律程序,也可能继续受到不准确金融信息的影响。
这就涉及三个需要严格区分的问题:
- 破产信息登记与公示。 哪些信息依法登记、公开,公示期限和范围如何确定?
- 债务免责的法律效力。 法院裁判对相关债务责任产生什么影响?
- 征信信息的处理。 金融机构应当如何依法报送、更新和更正相关信息?历史违约记录与当前债务状态如何区分?
这三个问题相互关联,但不能混为一谈。
尤其需要强调,债务免责不等于自动删除所有历史信用记录,个人破产也不是所谓的“征信洗白”渠道。
真正值得研究的是:当债务的法律状态已经发生变化,相关金融信息能否得到及时、准确的反映;当信息存在错误或者不一致时,是否存在有效的更正和异议机制。
从长远来看,信用信息治理既需要准确识别风险,也需要尊重法律程序已经产生的结果。
如果一个人已经依法完成债务救济,却因为信息更新不及时而长期无法恢复正常金融生活,那么个人破产制度的经济和社会价值就会受到影响。
因此,破产程序与征信系统、金融机构贷后管理系统之间的衔接,应当成为未来研究的重要方向。四、从个人破产到信用重建:需要建立更加完整的债务救济体系
如果将个人债务治理放在更长的时间周期内观察,可以发现,个人破产只是债务救济体系中的一个环节。
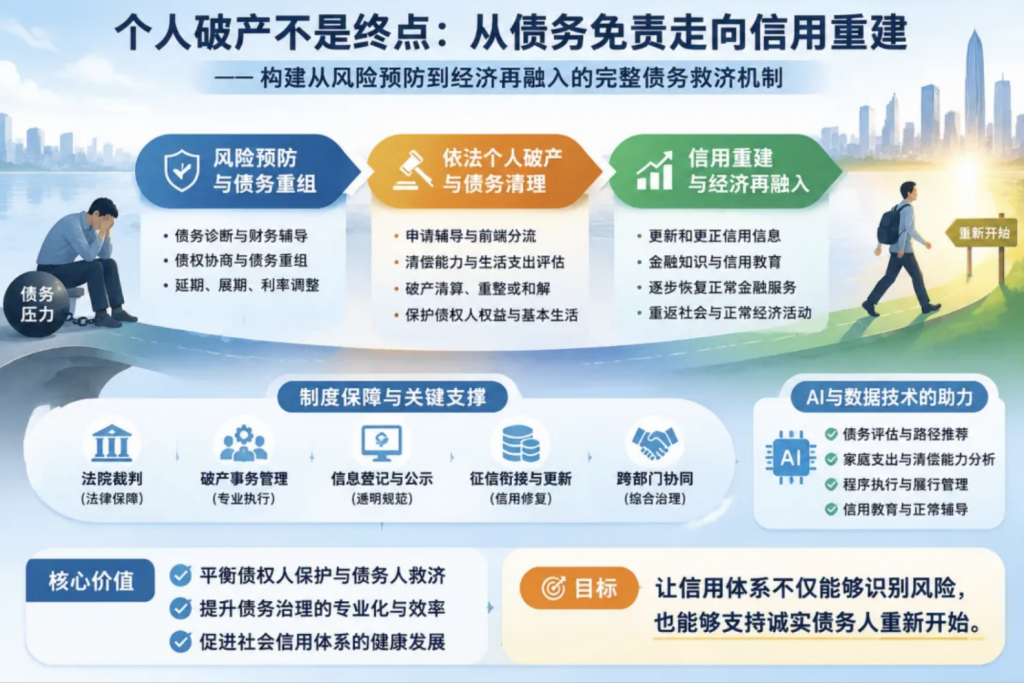
一个更加完整的制度体系,至少需要三个层次。
第一层:前端债务预防与重组。
当个人出现还款困难时,应当尽早开展债务诊断、财务辅导和债权协商。
对于仍具有一定偿还能力的债务人,可以探索通过延期、展期、利率调整、债务重组等方式,避免其过早进入司法破产程序。
韩国在长期债务救济实践中形成的Workout机制,以及信用修复委员会所承担的债务调整和信用恢复职能,提供了值得研究的国际经验。
第二层:依法开展个人破产和债务清理。
对于已经丧失现实偿债能力、符合相关法律条件的债务人,应当通过规范的破产清算、重整或和解程序,公平处理债权债务关系。
这一阶段既要保护债权人的合法权益,也要保障债务人的基本生活和依法获得救济的权利。
第三层:破产后的信用重建和经济再融入。
债务人完成法定程序后,需要逐步恢复正常的社会经济活动。
这包括准确更新相关信用信息、开展金融知识和信用教育、培养合理的财务管理习惯,以及在符合法律和金融机构风险管理要求的前提下,逐步恢复正常的金融服务。
这三个层次并非相互替代,而是共同构成一个从债务预防、债务救济到信用重建的完整体系。
五、AI和数据技术可以为个人债务治理提供新的工具
随着人工智能和数据技术的发展,个人债务治理也有机会从传统的人工审核和单一规则判断,逐步走向更加精细化的管理模式。
例如:
- 在申请前辅导阶段,通过AI辅助整理个人债务、收入和家庭支出,帮助识别适合的债务处理路径;
- 在清偿能力评估阶段,结合家庭结构、地区生活成本、收入稳定性等因素,辅助分析合理生活支出;
- 在破产程序执行阶段,利用数字化工具协助管理债务申报、还款计划和履行情况;
- 在信用重建阶段,通过智能化信用教育和财务辅导,帮助债务人改善财务管理能力。
当然,AI不能替代法院裁判,也不能代替法定程序中的专业判断。相关技术应用还必须遵守个人信息保护、数据安全、算法公平和人工复核等要求。
技术的价值不在于简单地提高处理速度,而在于帮助制度更加准确地识别不同债务人的真实情况,提高公共服务的可及性和专业化水平。
六、从深圳实践出发,推动个人债务救济与信用重建的深入研究
个人破产制度在中国仍处于不断探索和完善的过程中。
深圳的实践为我们提供了一个重要观察窗口,也提出了许多值得深入研究的问题:如何完善前置债务重组机制?如何科学评估家庭合理生活支出?如何处理破产免责后的征信信息更新?如何防止不规范催收干扰法定程序?如何帮助债务人重新建立正常的信用生活?
这些问题涉及法律、金融、征信、消费者保护、数据治理和人工智能等多个领域,需要不同专业背景的机构和专家共同参与。
我们认为,未来个人债务治理的研究,不应仅仅关注债务清理本身,而应逐步形成一个更加完整的研究框架:
从债务风险预防,到债务重组和个人破产,再到信用修复与经济再融入。
这不仅是个人破产制度完善的需要,也是建设健康信用经济、保护金融消费者权益和促进金融市场长期稳定发展的重要内容。
我们将持续关注深圳个人破产制度的实践进展,围绕个人征信、债务救济、信用修复、贷后管理和AI技术应用开展跨学科研究,并期待与相关实务部门、金融机构、学术研究机构及国际专业组织开展更多交流,共同探索具有中国特色、兼顾债权人保护与债务人合理救济的个人信用重建机制。
让信用体系不仅能够识别风险,也能够支持诚实债务人重新开始。
参考资料
- 《深圳经济特区个人破产条例》。
- 深圳市司法局:《深圳市破产事务管理改革专家咨询委员会成立》,2024年3月1日。
- 深圳市司法局:《2026年深圳市破产事务管理署部门预算》。
- 深圳市司法局:《深圳市个人破产信息登记与公示办法》,2025年12月15日。
- 南方+:《专访深圳破产管理署署长:深圳实践挺进个破改革深水区|破茧重生②》,2025年3月27日。
- 聚焦个人破产与信用恢复:安光勇赴深圳市破产事务管理署开展专业交流
注:本文为个人破产、征信与信用重建领域的研究性讨论,不构成具体案件的法律意见。安光勇为旅韩数据和信用专家,目前为北京信用学会“个人信用修复”研究小组负责人。