2026年9月17日下午,公小信消费者信用教育团队有关专家到访中国金融教育发展基金会,就消费者信用教育、信用健康、金融消费者保护以及公益合作模式等议题进行了深入交流。
中国金融教育发展基金会有关负责人接待了来访团队。双方围绕当前消费者信用教育面临的新需求、新挑战,以及如何发挥专业机构、金融机构和公益组织各自优势,共同提升消费者金融与信用素养进行了交流。
此次访问也是“公小信2026消费者信用教育合作伙伴计划”启动后,与专业金融教育公益机构开展交流合作的重要一站。
从金融知识普及进一步走向“解决真实问题”
中国金融教育发展基金会长期深耕金融教育公益事业,已经形成面向不同人群和应用场景的分层分类金融教育体系。
交流中,基金会介绍了“金惠工程”“金育工程”“金社工程”“金企工程”等品牌项目,分别面向农村居民、青少年、社区居民和中小微企业等群体开展有针对性的金融教育。
中国金融教育发展基金会长期深耕普惠金融与国民金融素养教育,已经形成覆盖农村、社区、青少年、中小微企业等不同群体的分层分类金融教育体系,并积累了广泛的基层实践基础。
截至2024年底,基金会“金惠工程”累计面向县乡村干部和农村居民开展金融教育,惠及约1.85亿人次。2021年启动的“星海计划”通过金融宣教进百县、金融必修课、金融义教室、青少年金融课程研发、基层干部培训和数字新农人培训等多种形式,已进入6000余个乡村、开展4万余场活动,惠及约1200万人次,涉及3000余所学校,发放金融教育材料约500万份。
针对不同群体,基金会还持续推进“金育工程”“金社工程”“金企工程”等项目。其中,“金育工程”通过系统性的金融知识课程服务青少年群体;“金社工程”将金融教育深入社区,服务老年人、家庭等重点人群;面向中小微企业和商户的相关项目也已形成较大覆盖规模。同时,基金会还开展“普惠金融·青春践行”大学生社会实践竞赛、金融教育公益大讲堂等项目,公益大讲堂已上线课程近150门,累计覆盖约33万人次。
基金会在金融教育知识产品和标准建设方面也形成了较为系统的成果。2024年,《普惠金融知识系列丛书》(五册)荣获第十二届金融图书“金羊奖”,其中《诚信伴我行》与诚信、信用教育密切相关。基金会还长期参与金融标准化建设,2016年至2022年间参与编制了《公司金融顾问》《金融行业职业技能规范》等相关的多项金融行业标准。
这些长期、深入且覆盖不同群体的金融教育实践,也为进一步将消费者信用教育、信用健康、信用权益保护和信用重建融入现有金融教育体系提供了良好的基础。
公小信团队认为,这种针对不同群体、不同人生阶段和不同金融需求开展分层教育的思路,与当前消费者信用教育的发展方向高度契合。
信用教育并不是孤立的一门知识,而是贯穿个人金融生活的重要基础内容。
从青少年建立正确的信用意识,到成年人使用信用卡和消费信贷;从个人征信查询,到合理负债、债务管理;从金融消费者权益保护,到老年群体防范金融诈骗,信用问题几乎贯穿金融教育的各个阶段。
因此,消费者信用教育下一步需要在传统金融知识普及基础上,更进一步回答普通消费者经常遇到的现实问题。从“告诉消费者金融知识”,进一步走向“帮助消费者识别问题、预防风险、找到正确解决路径”,将成为专业信用教育的重要方向。
公小信:让专业力量参与消费者信用教育
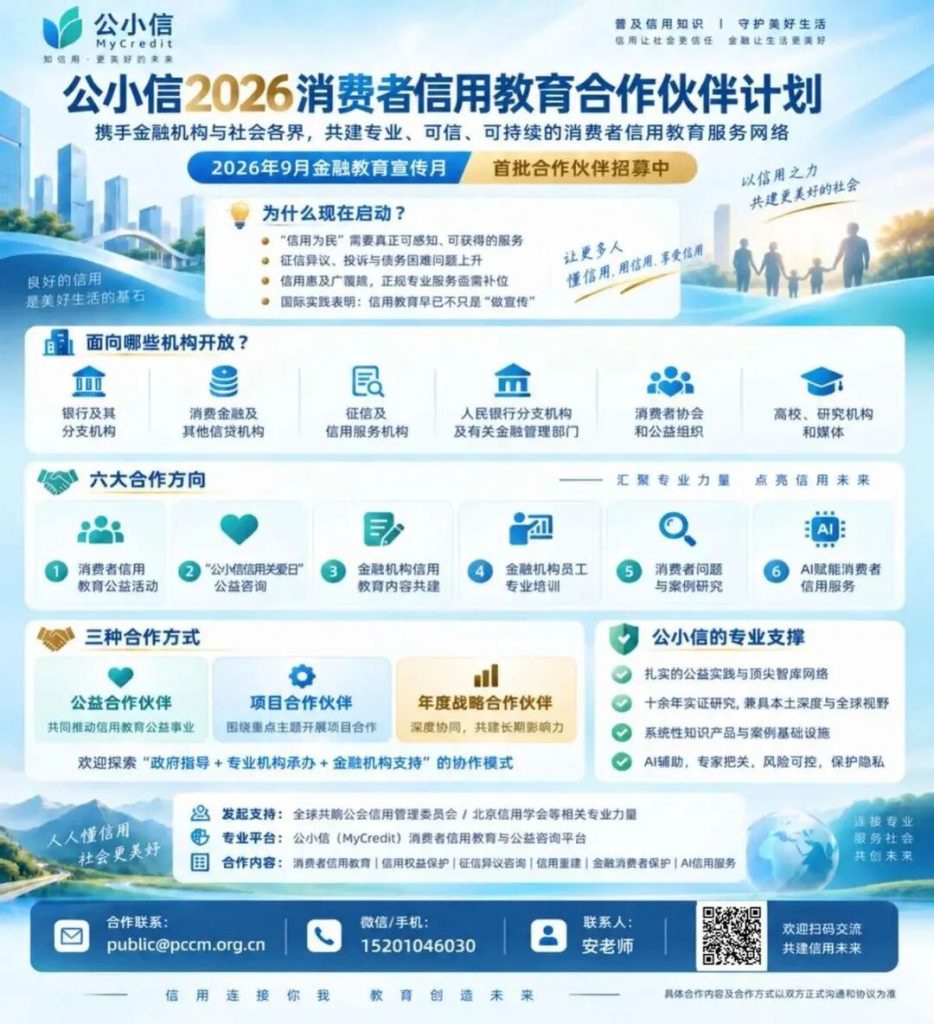
此次交流中,公小信团队重点介绍了正在推进的“公小信2026消费者信用教育合作伙伴计划”。
该计划希望探索一种B2B2C消费者信用教育模式:专业机构赋能金融机构和公益组织,共同服务广大消费者。
公小信并不是简单开展金融知识宣传,而是希望依托专业专家、长期研究、案例积累和数字技术,把专业信用知识转化为普通消费者能够理解、能够使用的服务。
目前,相关工作主要依托全联并购公会信用管理专委会、北京信用学会等专业平台开展,并联合银行信贷、金融科技、消费者保护、高校研究以及媒体等领域专家,逐步建设个人信用教育与信用重建专业合作网络。
相关专家团队长期跟踪个人征信、消费者信用、信用修复与信用重建问题,积累了大量实际案例,并围绕个人信用教育持续开展研究、研讨和公益活动。
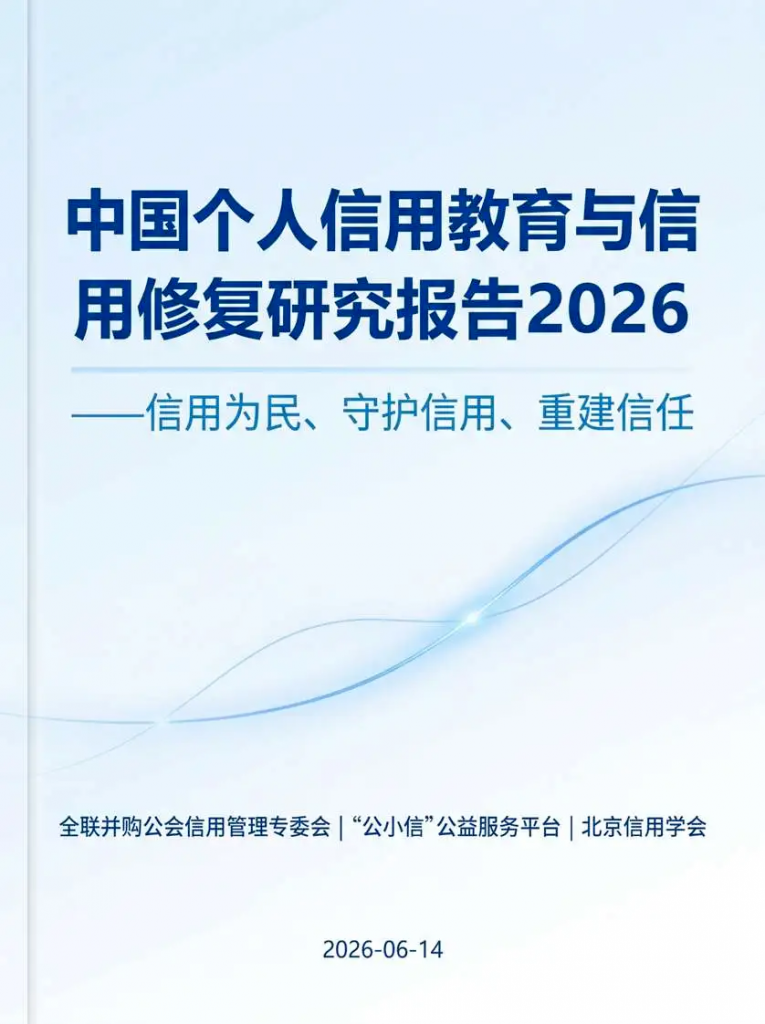
2026年,团队还发布了相关消费者信用教育与信用修复研究成果,并持续推动《修复您的个人信用》、《中国信用教育和信用修复研究报告2026》等消费者信用知识产品的普及。
这些专业积累,正在逐步转化为公小信面向普通消费者的公益服务能力。
倡导“信用健康”:预防比事后处理更重要
在此次交流中,公小信团队还介绍了“信用健康(Credit Health)”的消费者教育理念。
信用状况和身体健康具有一定相似性。
很多信用问题并不是在出现严重逾期以后才突然产生,而往往与长期的借贷习惯、账户管理、债务水平以及金融知识不足有关。
因此,信用教育不仅应该帮助已经出现问题的消费者,也应该更加重视“预防”。
例如:理性使用信用;合理控制负债;定期了解自己的信用状况;保护个人信用信息;遇到困难及时与正规金融机构沟通;远离所谓“征信洗白”和非法代理维权。
通过持续的信用健康教育,可以帮助消费者减少问题发生,也能够降低金融机构在贷后管理、投诉处理和消费者保护方面的成本。
信用教育可以更好融入现有公益金融教育体系
双方在交流中认为,信用教育与基金会现有的多个公益项目都具有较大的结合空间。
例如,在社区金融教育中,可以针对老年人、家庭负债人群和普通金融消费者,增加个人征信、债务管理、信用权益保护等实用内容。
在青少年金融教育中,可以进一步加强诚信、信用意识、理性消费和个人信息保护等基础教育。
在中小微企业金融教育中,也可以围绕企业信用管理、融资信用、经营信用以及信用风险开展相关课程。
与此同时,还可以通过对社区金融社工、志愿者和金融机构一线工作人员开展信用专业培训,把专业知识转化为基层金融教育能力。
未来,信用教育可以不再是一个孤立的专题,而是作为基础内容融入不同群体、不同场景的金融素养教育之中。
探索“专家+案例+AI”的信用教育新方式
随着人工智能技术的发展,消费者信用教育也正在出现新的可能。
此次交流中,公小信团队介绍了正在探索的AI消费者信用服务模式。
未来,可以尝试将专家长期积累的信用知识、真实案例和标准化处理流程,与人工智能工具结合起来,为消费者提供更加便捷的:信用知识问答、信用问题初步分类、个人信用报告辅助解读、信用风险提示、信用教育内容推荐。
对于复杂问题,则进一步转介给专业人员处理。
通过:AI + 专家 + 专业知识库,有望提高公益信用教育的覆盖效率,让专业服务能够惠及更多普通消费者。
公益合作,让专业信用教育可持续
消费者信用教育具有明显的公益属性。
但真正高质量的信用教育,又需要长期专业研究、课程开发、专家参与、案例整理以及技术投入。
因此,公小信希望探索一种更加可持续的社会协同机制:
公益机构搭建平台,
专业团队提供能力,
金融机构提供公益支持,
社区、高校和社会组织共同参与,
最终让消费者获得专业、可信的公益服务。
这种模式既能够发挥专业机构的能力,也能够帮助金融机构更好履行金融消费者教育和保护责任。
未来合作空间广阔
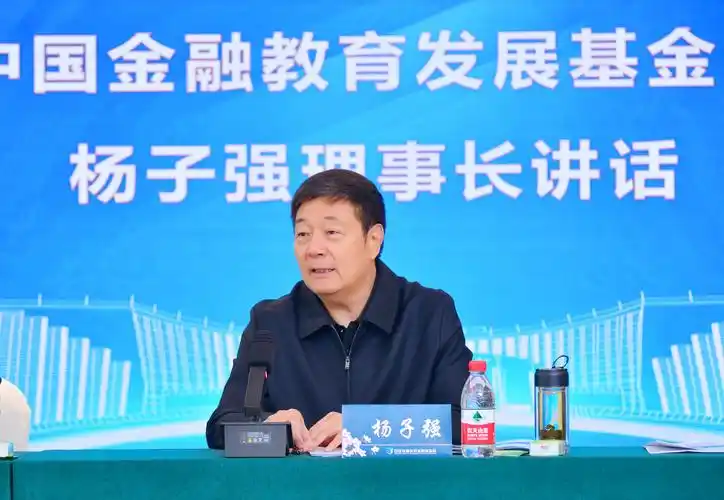
值得一提的是,中国金融教育发展基金会理事长杨子强曾在人民银行长期分管征信领域相关工作,对消费者信用教育十分关注,也对公小信团队正在推进的相关工作给予了积极支持。
公小信团队此前也曾参与基金会“金惠工程”相关工作,因此双方在金融教育领域已经具有一定交流基础。
此次访问进一步增进了双方对各自工作和资源优势的了解。
未来,双方可以继续围绕:消费者信用教育课程研发、社区信用教育、金融社工和志愿者专业培训、青少年诚信与信用教育、消费者信用研究、国际信用教育经验交流、AI赋能金融教育等方向开展进一步交流和探索。
公小信希望以此次交流为新的起点,与中国金融教育发展基金会以及更多金融机构、征信机构、消费者组织、高校和社会力量共同推动消费者信用教育走向更加专业化、系统化和公益化。
让信用教育不仅仅停留在知识宣传层面,而是真正走近消费者、帮助消费者。
关于公小信
公小信(MyCredit)致力于消费者信用教育、信用权益保护和信用重建公益服务。
平台依托全联并购公会信用管理专委会、北京信用学会等专业平台及专家资源,联合征信、银行信贷、金融科技、高校智库、消费者保护和媒体等专业力量,探索建立:
“专业机构赋能金融机构、共同服务消费者”
的B2B2C消费者信用教育模式。
目前,公小信正在面向银行、信用卡中心、消费金融公司、征信机构、消费者协会、高校、公益组织等启动“2026消费者信用教育合作伙伴计划”。
欢迎更多专业机构和社会力量共同参与消费者信用教育公益事业。